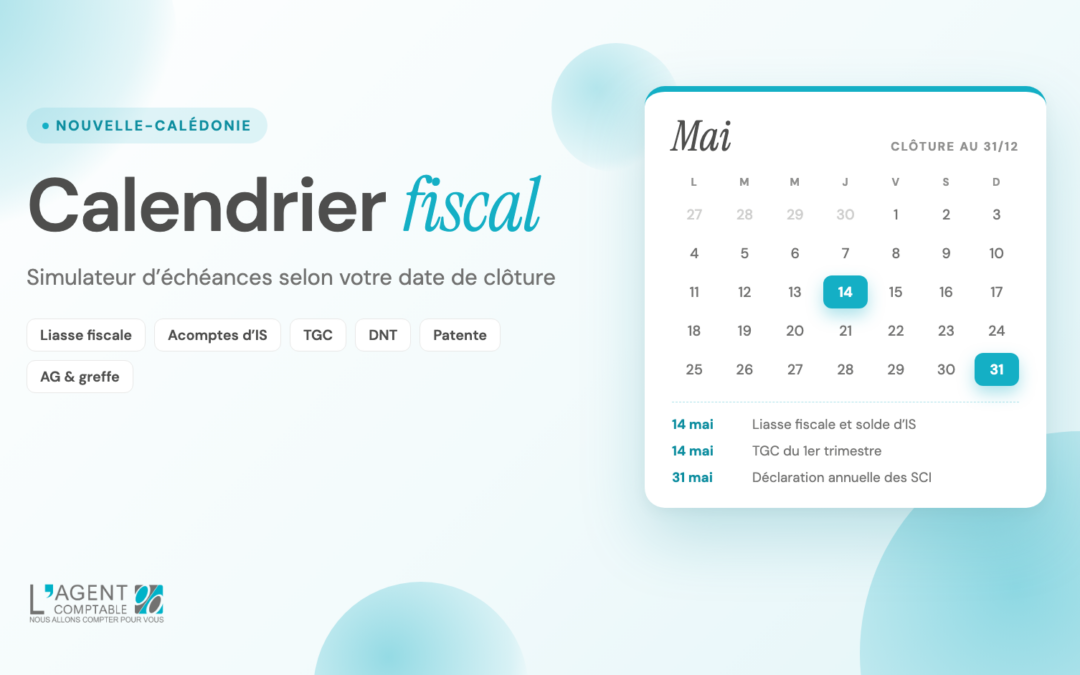
Diriger une entreprise en Nouvelle-Calédonie, c’est tenir un calendrier d’obligations propre au territoire : la fiscalité est calédonienne, les organismes sociaux aussi. Les dates calculées ci-dessous sont celles de la télédéclaration, obligatoire pour les sociétés à l’IS depuis le 1er janvier 2026.
Calculez vos échéances selon votre date de clôture
Indiquez votre clôture et votre situation : les dates limites de télédéclaration des douze mois suivants s’affichent.
Vos échéances
| Date limite | Obligation | Organisme |
|---|
Ce simulateur donne des dates indicatives. Pour un calendrier adapté à votre entreprise, parlons-en : le premier rendez-vous est gratuit et sans engagement.
Comment se calculent vos échéances
Les échéances liées à l’exercice se calculent à partir de la date de clôture :
- Liasse fiscale et solde d’IS : fin du 4e mois qui suit la clôture, plus 14 jours de télédéclaration. Clôture au 31 décembre : 14 mai ; au 31 mars : 14 août ; au 30 juin : 14 novembre ; au 30 septembre : 14 février.
- Acomptes d’IS : dernier jour du 7e et du 11e mois de l’exercice, plus 14 jours de télérèglement. Pour un exercice civil : 14 août et 14 décembre ; pour un exercice ouvert le 1er octobre : 14 mai et 14 septembre.
- Assemblée générale : dans les six mois de la clôture pour les SARL et SA.
- Dépôt au greffe et procès-verbal à la DSF : dans le mois qui suit l’assemblée, soit au plus tard sept mois après la clôture.
- TGC, DNT, DNS, DNH, patente, foncière : dates fixes dans l’année, indépendantes de la clôture. En régime mensuel de TGC (chiffre d’affaires supérieur à 200 millions de francs), la déclaration de chaque mois est due le 14 du deuxième mois suivant.
Entreprises individuelles et SCI
- Entreprise individuelle (BIC, BNC) : déclaration de résultats aux mêmes dates que la liasse des sociétés, soit le 14 mai pour une année civile.
- SCI : déclaration annuelle au 31 mai.
- Travailleurs indépendants : cotisations RUAMM réglées à la fin de chaque trimestre.
- Bénéfices agricoles au forfait : déclaration au 15 avril.
Échéances déclenchées par un événement
Certaines obligations n’ont pas de date fixe : elles naissent d’une décision ou d’un changement.
- Début d’activité : déclaration de patente dans les 15 jours.
- Changement d’un élément imposable (surface, activité, effectif) : déclaration dans le mois.
- Distribution de dividendes : déclaration d’IRVM, avec la CCS sur valeurs mobilières, et contribution additionnelle à l’IS (CAIS) lorsque les distributions de l’exercice dépassent 30 millions de francs.
- Intérêts de comptes courants, dépôts et cautionnements : déclaration d’IRCDC dans les 45 jours.
Une question sur une échéance ? Contactez-nous.
Remarque : l’IRVM et la CAIS sont à déclarer dans les 45 jours qui suivent l’assemblée générale décidant la distribution. Les dates ci-dessus sont celles en vigueur à la date de publication ; l’administration peut accorder des reports exceptionnels.